
Portal BiznisCG u četvrtom i završnom nastavku predstavljanja „Analize održivosti Euro modela” razmatra 2028. godinu i objedinjuje zaključke o zaradama, poslovanju preduzeća, cijenama i javnim finansijama.
Piše: Bojan OBRENIĆ
Poslije početnog rasta primanja, ključno pitanje biće koliko građani mogu da kupe svojim zaradama, koliko firme mogu da plate iz redovnog poslovanja i koliko država može da finansira iz prihoda koji se ponavljaju svake godine.
U kontrolisanom scenariju, uz paket trajnih dodatnih prihoda i ušteda od 500 miliona eura, budžetski deficit u 2028. mogao bi pasti na približno 4,6 odsto BDP-a, a prosječna inflacija usporiti na tri do 4,5 odsto. Ministarstvo finansija je u međuvremenu obezbijedilo 400 miliona eura kreditnih sredstava za fiskalnu rezervu namijenjenu finansiranju obaveza u 2027. i 2028. godini. To povećava sigurnost izmirivanja obaveza, dok održivost Euro modela i dalje zavisi od trajnog pokrića i produktivnosti.
Analiza, koju je uradio stručni tim BiznisCG na čelu sa Predragom Zečevićem, daje osnov za povoljan odgovor. Poresko rasterećenje može povećati neto zarade, podstaći prijavljivanje rada i ojačati potrošnju. Da bi taj dobitak opstao i nakon prve godine, potrebno je sprovesti mjere finansiranja i prilagođavanja koje dokument razrađuje.
Nova informacija o kreditnoj rezervi dopunjuje taj račun: dio sredstava za buduće obaveze obezbijeđen je unaprijed, ali odnos redovnih prihoda i rashoda ostaje presudan za dugoročnu održivost.
2028. donosi puni račun reforme
Druga godina primjene važna je zato što pokazuje puni godišnji odnos novih prava i njihovog finansiranja.
Ako bi dio reforme bio uveden tokom 2027, u narednoj godini plate i druge obaveze isplaćivale bi se tokom svih dvanaest mjeseci. Godišnji rashod tada može porasti i bez nove odluke o povećanju primanja. Fazno uvođenje olakšava početno prilagođavanje, ali dio računa prenosi u 2028.
Ako reforma počne od januara 2027, trajne obaveze nastavljaju se i naredne godine. Ukidanje doprinosa ne predstavlja gubitak samo u trenutku uvođenja: budžet mora nadomještati prihod i tokom 2028, uz promjene nominalne osnovice zarada.
Istovremeno, ranije povećane penzije ostaju u nivou rashoda, a nova usklađivanja mogu dodatno povećati izdatke. Moguće promjene javnih platnih koeficijenata predstavljaju zasebnu obavezu.
Zbog toga početni budžetski rezultat treba posmatrati zajedno sa računom za narednu godinu. Privremeno odlaganje rashoda može kupiti vrijeme za sprovođenje mjera, ali trajna prava zahtijevaju trajno pokriće.
Kontrolisani scenario pokazuje prostor za niži deficit
U kontrolisanoj simulaciji za 2028. nominalni BDP iznosi približno 9,69 milijardi eura. Uz dodatne prihode i uštede od 500 miliona, ukupan deficit iznosio bi oko 444,9 miliona eura, odnosno 4,59 odsto BDP-a.
Taj paket predstavlja godišnji dodatni efekat u odnosu na putanju bez reforme. Ne znači da se na prethodni paket automatski dodaje još 500 miliona, niti da je taj novac već obezbijeđen.
Račun pokazuje šta je potrebno ostvariti kroz pouzdanu naplatu, usvojene poreske mjere i stvarne rashodne uštede. U istoj kontrolisanoj varijanti, za ograničavanje deficita na pet odsto bilo bi potrebno približno 460,3 miliona eura pokrića.
Središnji scenario sa slabijim paketom od 230 miliona daje znatno drugačiji rezultat: deficit od oko 730,3 miliona eura, odnosno 7,64 odsto BDP-a. Za spuštanje manjka na pet odsto u toj varijanti potrebno je ukupno približno 482,4 miliona pokrića — oko 252,4 miliona više od pretpostavljenog paketa.
Razlika između ovih ishoda pokazuje koliko sprovođenje mjera određuje održivost reforme. Nominalni rast privrede pomaže, ali sam ne zatvara jaz između izgubljenih doprinosa, većih rashoda i raspoloživih prihoda.
Sve navedene vrijednosti predstavljaju uslovne simulacije dostavljene analize. Konačan račun zavisiće od poreskih pravila, stvarne raspodjele zarada, obuhvata novih prava i rezultata naplate.
Sporija inflacija čuva dobitak, ali ne vraća stare cijene
U kontrolisanoj putanji analiza razmatra usporavanje prosječne inflacije sa pet do šest odsto u 2027. na tri do 4,5 odsto tokom 2028.
Takav ishod omogućio bi da veći dio povećanja primanja ostane građanima kroz kupovnu moć. Za njegovo ostvarenje važni su slabljenje početnog udara tražnje, umjeren rast uvoznih cijena i ograničen drugi krug poskupljenja.
Sporija inflacija ipak znači da cijene rastu manjom brzinom. Njihov prethodni rast ostaje.
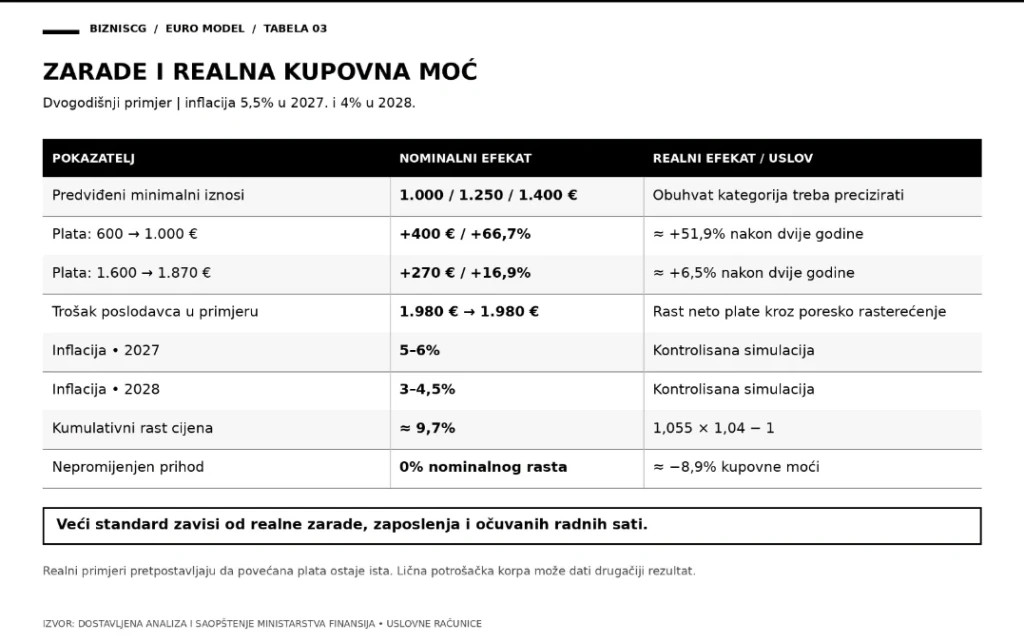
Primjer iz analize to jasno pokazuje: uz inflaciju od 5,5 odsto u 2027. i četiri odsto u 2028, kumulativno poskupljenje iznosi približno 9,7 odsto.
U pojednostavljenom obračunu, ako plata poraste sa 600 na 1.000 eura i potom ostane na tom nivou, njen realni rast u odnosu na početno stanje, poslije takvog dvogodišnjeg poskupljenja, iznosio bi oko 51,9 odsto. Kod prelaska sa 1.600 na 1.870 eura, pod istim pretpostavkama, preostali realni dobitak bio bi oko 6,5 odsto.
To pokazuje da značajno povećanje zarada može donijeti trajnu korist i uz inflaciju. Veličina koristi zavisi od početne plate, stvarnog povećanja primanja i očuvanja zaposlenja i radnih sati.
Domaćinstvo čiji prihod ostane nepromijenjen pri kumulativnom rastu cijena od 9,7 odsto izgubilo bi približno 8,9 odsto kupovne moći. Zato je ciljana zaštita građana bez odgovarajućeg rasta prihoda važan dio reforme. Lična potrošačka korpa, posebno troškovi hrane, stanovanja i energije, može dodatno izmijeniti stvarni rezultat.
Nova rezerva od 400 miliona povećava sigurnost finansiranja
Ministarstvo finansija saopštilo je da je obezbijedilo 400 miliona eura putem međunarodnog sindiciranog kreditnog aranžmana, radi pravovremenog formiranja fiskalne rezerve za potrebe finansiranja u 2027. i 2028. godini.
Prema dostavljenom saopštenju, aranžman je zaključen u skladu sa Zakonom o budžetu Crne Gore i Odlukom o zaduživanju za 2026. godinu. Sredstva su namijenjena jačanju rezerve i smanjenju rizika refinansiranja. Ministarstvo izričito navodi da nijesu namijenjena finansiranju novih mjera tekuće politike niti povećanju tekuće budžetske potrošnje.
Ukupne potrebe finansiranja države u 2027. i 2028. procjenjuju se na oko 2,1 milijardu eura. Od toga se približno 1,5 milijardi odnosi na dospijevajući dug, a preostalih oko 600 miliona na kapitalne i razvojne projekte od strateškog značaja.
Posebno zahtjevna ostaje 2027, tokom koje se očekuju otplate duga od gotovo 1,2 milijarde eura. Obezbjeđivanje sredstava unaprijed smanjuje zavisnost od tržišnih uslova neposredno pred dospijeće obaveza i omogućava sigurnije planiranje.
Iznos od 400 miliona odgovara približno 19 odsto navedene dvogodišnje potrebe. Preostalih oko 1,7 milijardi predstavlja dio koji ovaj aranžman sam ne pokriva. Koliko još treba pribaviti zavisi i od drugih izvora finansiranja i raspoloživih depozita.
Zvanična procjena od 2,1 milijardu i scenarijske potrebe iz analize moraju se uporediti na istoj osnovi. Potrebno je uskladiti obuhvat kapitalnih rashoda, deficita, otplata i depozita, kao i provjeriti da li procjena Ministarstva uključuje Euro model. Bez te provjere, navedeni iznos ne može automatski zamijeniti račun finansiranja reforme.
Kreditna rezerva ne smanjuje deficit
Nova informacija poboljšava procjenu likvidnosti i sigurnosti izmirivanja obaveza. Osnovni fiskalni jaz reforme, međutim, ostaje.
Primitak od kredita obezbjeđuje novac, ali ne predstavlja budžetski prihod kojim se smanjuje deficit. Zaduživanje zato ne može zamijeniti trajne poreske prihode i rashodne uštede potrebne za finansiranje novih prava.
Približno 425 miliona eura trajnog pokrića za 2027. i paket od 500 miliona u kontrolisanom scenariju za 2028. ostaju polazne vrijednosti analize, prije eventualnog ažuriranja kamata i drugih pretpostavki. Kredit od 400 miliona ne može se oduzeti od tih iznosa.
Njegov značaj je u tome što dio budućeg finansiranja obezbjeđuje ranije i smanjuje izloženost države tržišnim oscilacijama.
Manje otplate starog duga olakšavaju 2028. godinu
Analiza za 2027. koristi raspon dospijeća ranijeg duga od 1,12 do 1,17 milijardi eura, što je približno saglasno novom navodu Ministarstva o gotovo 1,2 milijarde.
Uz središnji deficit od oko 684 miliona, izvorna bruto potreba za finansiranjem u 2027. iznosi približno 1,80–1,85 milijardi eura, prije korišćenja depozita i drugih finansijskih tokova.
Ako bi svih 400 miliona iz novog aranžmana bilo raspoloživo i upotrijebljeno za obaveze u 2027, preostala potreba za pribavljanjem sredstava u toj godini, na istoj osnovi, iznosila bi približno 1,40–1,45 milijardi eura. To je ilustrativna računica: rezerva je namijenjena objema godinama, pa njena stvarna raspodjela tek određuje godišnji efekat.
Za 2028. analiza polazi od dospijeća od 338,3 miliona eura, uz potrebu provjere ažuriranog otplatnog kalendara.
U kontrolisanom scenariju, zbir deficita od 444,9 miliona i otplate od 338,3 miliona iznosi približno 783,2 miliona eura, prije korišćenja depozita i drugih finansijskih tokova. U središnjoj varijanti sa slabijim pokrićem, isti zbir dostiže oko 1,07 milijardi eura.
Ove vrijednosti treba uskladiti i sa eventualnim otplatama glavnice novog kredita u 2027. i 2028. godini. Ista rezerva ne može se u punom iznosu koristiti u obje godine.
Država, dakle, može imati lakšu godinu za refinansiranje i istovremeno zadržati veliki tekući manjak. Manja dospijeća i unaprijed obezbijeđena rezerva olakšavaju pristup potrebnom novcu, dok održivost budžeta zavisi od odnosa redovnih prihoda i rashoda.
Rezervu, dug i kamate treba obračunati bez preklapanja
Ranija analiza razmatrala je korišćenje do 450 miliona eura stvarno raspoložive rezerve. Tu pretpostavku sada treba uskladiti sa novim kreditom od 400 miliona.
Iznosi se ne smiju automatski sabirati. Potrebno je provjeriti da li novi aranžman već ulazi u projektovano stanje depozita, koliko drugih sredstava postoji i koliki dio ukupne rezerve ostaje raspoloživ za svaku godinu.
Prema dostavljenom saopštenju, kredit ima ročnost od sedam godina, uz kamatnu stopu od šestomjesečnog EURIBOR-a uvećanog za marginu od 2,5 procentnih poena i polugodišnju dinamiku otplate. Duža ročnost pomaže raspoređivanju obaveza, dok promjenljiva kamata znači da budući trošak zavisi od kretanja EURIBOR-a.
Na punih 400 miliona neotplaćene glavnice, sama marža odgovara iznosu od 10 miliona eura godišnje, uz dodatak EURIBOR-a i eventualnih naknada. Kao čista ilustracija, pri EURIBOR-u od dva odsto ukupna stopa bila bi 4,5 odsto, a godišnja kamata oko 18 miliona eura, prije smanjivanja glavnice. Rast EURIBOR-a za jedan procentni poen povećao bi godišnji trošak za oko četiri miliona eura na toj glavnici.
Koliko aranžman mijenja projektovani deficit zavisi od toga da li su njegove kamate već uključene u osnovne projekcije i da li zamjenjuje ranije planirano zaduživanje. Pri ocjeni troška držanja rezerve treba uzeti u obzir i eventualni prihod od depozita.
Povlačenjem kredita bruto javni dug raste za povučeni iznos, dok se istovremeno povećavaju novčana sredstva države. Kasnije korišćenje rezerve za otplatu starog duga smanjuje depozite i izmiruje postojeće obaveze. Konačan efekat na dug zavisi od trenutka povlačenja, korišćenja sredstava i otplate glavnice.
Zato nove kamate i kredit ne treba mehanički dodavati postojećim projekcijama prije provjere njihovog dosadašnjeg obuhvata.
Deficit od pet odsto zahtijeva nastavak prilagođavanja
Analiza pet odsto BDP-a koristi kao prelazni cilj za kontrolisano sprovođenje reforme. Dugoročni rezultat zavisi i od brzine rasta privrede i početnog nivoa duga.
Pri odnosu duga i BDP-a od približno 70 odsto i nominalnom rastu privrede od osam odsto, prag stabilizacije tog odnosa iznosi oko 5,2 odsto BDP-a. Ako nominalni rast uspori na pet odsto, prag se spušta na približno 3,3 odsto, prema pojednostavljenom obračunu iz dokumenta.
Zato je važno da poslije početne godine postoji putanja daljeg smanjivanja manjka.
I rezultat iz 2027. određuje prostor za 2028. Ako bi deficit prve godine ostao na približno 684 miliona umjesto na ciljanih 449 miliona, početni dug naredne godine bio bi viši za oko 235 miliona eura, bez drugih korekcija.
Kontrola prve godine tako olakšava finansiranje druge i ostavlja više prostora za zaštitu građana i razvojna ulaganja.
Produktivnost određuje koliko veće zarade mogu opstati
Poresko rasterećenje može odmah povećati neto platu pri istom ukupnom izdatku poslodavca. Taj kanal predstavlja jednu od najjačih razvojnih mogućnosti Euro modela.
Kod zaposlenih kojima novi minimum podiže i ukupni trošak rada, firme moraju pronaći dodatno pokriće kroz prodaju, produktivnost, uštede ili prilagođavanje marži.
Za 2028. zato postaje naročito važno da preduzeća imaju vrijeme i mogućnost da unaprijede poslovanje. Ulaganja u opremu, organizaciju rada, obuku i kvalitet ponude mogu pomoći da veće zarade budu pokrivene većom vrijednošću koju zaposleni stvaraju.
Veća primanja mogu podržati i zadržavanje radnika i smanjiti troškove njihove zamjene. Takav efekat je značajan za poslodavce koji teško nalaze odgovarajući kadar.
Posebnu pažnju zahtijevaju mikro i male firme i djelatnosti sa velikim udjelom zaposlenih na minimumu. Izvoznici i turistička preduzeća dodatno su ograničeni konkurencijom iz drugih zemalja.
Prelazna pomoć mora imati jasan izlaz
U prethodnom nastavku razmotrena je ciljana podrška firmama kojima obavezni rast minimalnih zarada ugrožava likvidnost. U 2028. potrebno je provjeriti da li je ta pomoć omogućila održivo prilagođavanje.
Ako podrška ističe nakon početnog perioda, preduzeće mora moći da isplaćuje veće zarade iz redovnog poslovanja. U suprotnom, prestanak subvencije može otkriti problem koji je privremeno bio ublažen.
Eventualno produženje pomoći zahtijevalo bi provjeru rezultata i posebno budžetsko pokriće. Važni kriterijumi ostaju uredno prijavljene zarade, očuvana radna mjesta i radni sati, uz izbjegavanje dvostrukog finansiranja istog izdatka.
Pomoć je najkorisnija kada održivoj firmi daje vrijeme da se prilagodi. Trajna opšta subvencija povećava javne obaveze i otežava zatvaranje fiskalnog računa reforme.
Nova kreditna rezerva ne predstavlja automatski izvor za takvu pomoć, posebno imajući u vidu namjenu koju je Ministarstvo finansija navelo u saopštenju.
Rezultate treba provjeravati tokom godine
Analiza predlaže da se sprovođenje prati kroz naplatu prihoda, deficit, cijene, sektorsku zaposlenost, radne sate i likvidnost firmi.
Dodatni prihodi koji dva kvartala ostaju ispod 90 odsto plana bili bi signal za preispitivanje paketa finansiranja. Projektovani deficit iznad 5,5 odsto BDP-a ukazivao bi na potrebu za zaustavljanjem novih obaveza bez pokrića.
Inflacija iznad šest odsto, kada je praćena domaćim ubrzanjem cijena, zahtijevala bi provjeru drugog kruga platnih koeficijenata i troškova. Pad sektorske zaposlenosti veći od tri odsto u odnosu na odgovarajuću kontrolnu grupu bio bi signal za razmatranje ciljane pomoći.
To su predloženi pragovi upravljanja iz analize. Njihova svrha je da omoguće odgovor prije nego što problem postane veći. Reakcija mora odgovarati uzroku: poskupljenje uvezene energije traži drugačije mjere od domaćeg rasta troškova rada.
Uz ove pokazatelje, nova kreditna rezerva zahtijeva praćenje raspoloživih depozita, njihove raspodjele između dvije godine, otplate glavnice i promjenljivog troška kamata.
Sveobuhvatni zaključak: Sve ključne cifre i uslovi održivosti reforme
Četiri nastavka predstavljanja analize pokazuju da Euro model ima prostor da poveća standard građana i ojača formalnu ekonomiju. Predviđeni minimalni iznosi od 1.000, 1.250 i 1.400 eura, uz poresko rasterećenje rada, mogu značajno povećati raspoloživi dohodak. U ilustrativnom primjeru iz analize, neto zarada raste sa 1.600 na 1.870 eura, odnosno za 270 eura mjesečno, dok ukupan izdatak poslodavca ostaje 1.980 eura. Kod radnika kojima novi minimum podiže i ukupni trošak rada, potrebno je zasebno obezbijediti poslovno pokriće.
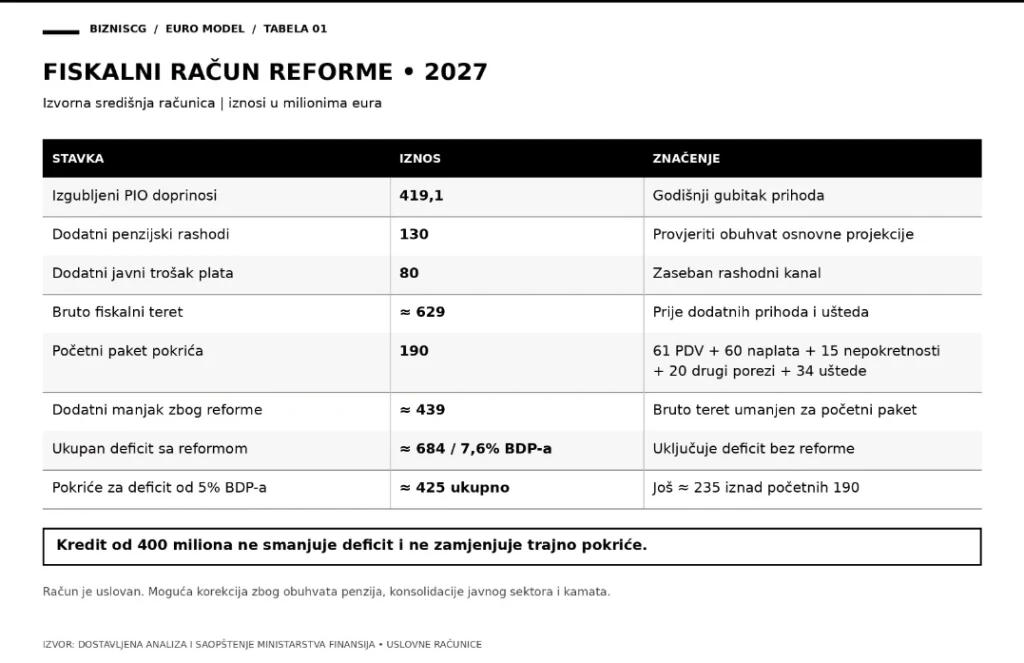
Za državu, izvorna središnja računica za 2027. daje bruto godišnji fiskalni teret od približno 629 miliona eura: oko 419,1 milion izgubljenih PIO doprinosa, 130 miliona dodatnih penzijskih rashoda i 80 miliona dodatnog javnog troška plata. Poslije radnog paketa od 190 miliona novih prihoda i ušteda, reforma povećava polazni manjak za približno 439 miliona eura. Sa deficitom koji bi postojao i bez reforme, ukupan manjak dostiže oko 684 miliona eura, odnosno 7,6 odsto projektovanog BDP-a.
Za ograničavanje deficita na približno pet odsto BDP-a u 2027, potrebno je ukupno oko 425 miliona eura trajnog pokrića, odnosno još približno 235 miliona iznad početnog paketa. Račun se mora umanjiti ako se potvrdi da je dodatnih 130 miliona za penzije već uključeno u osnovnu projekciju ili da postoji dokaziva konsolidovana korekcija javnih doprinosa i rashoda.
Početni paket od 190 miliona obuhvata približno 61 milion dodatnog PDV-a, 60 miliona bolje naplate, 15 miliona od nepokretnosti, 20 miliona drugih dodatnih poreza i 34 miliona rashodnih ušteda. Analiza modeluje ukupno 55–135 miliona eura godišnje od suzbijanja sive ekonomije, bolje poreske discipline i oporezivanja obuhvaćenih praznih stanova, uz efikasnu primjenu. Srednjih 75 miliona već je sadržano u početnom paketu i ne može se dodavati drugi put.
Šira nominalna poreska baza daje oslonac reformi: ukupna neto naplata PDV-a iznosila je 695,7 miliona eura u 2019, dok je za 2026. planirano 1.474,3 miliona, a za 2028. projektovano 1.582,4 miliona eura. Rast već sadržan u osnovnim budžetskim projekcijama ne predstavlja dodatno pokriće za novu reformu.
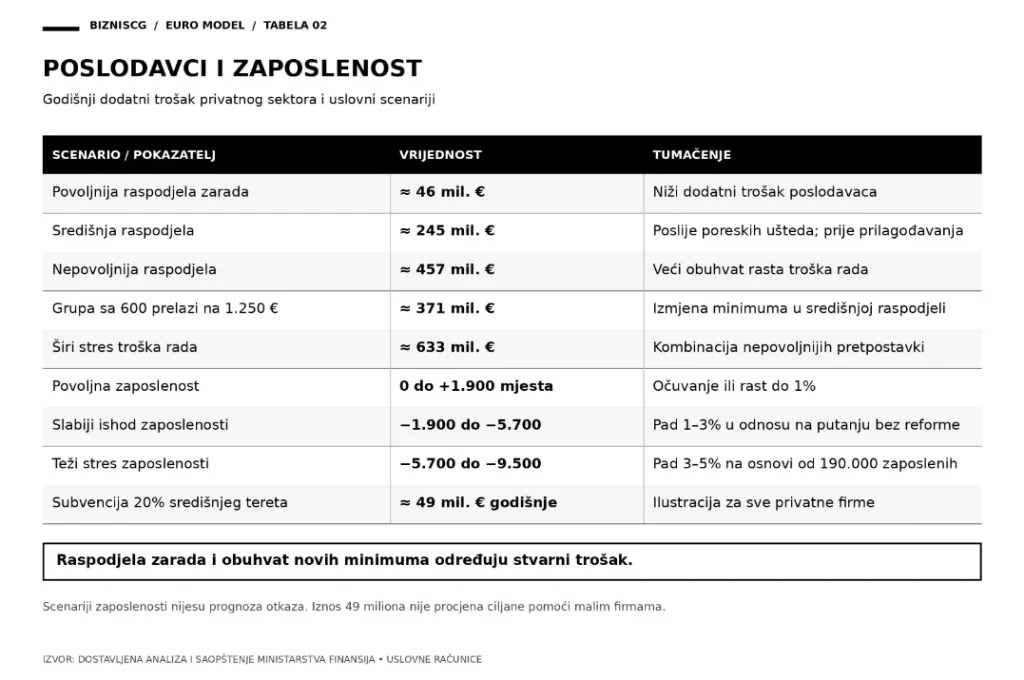
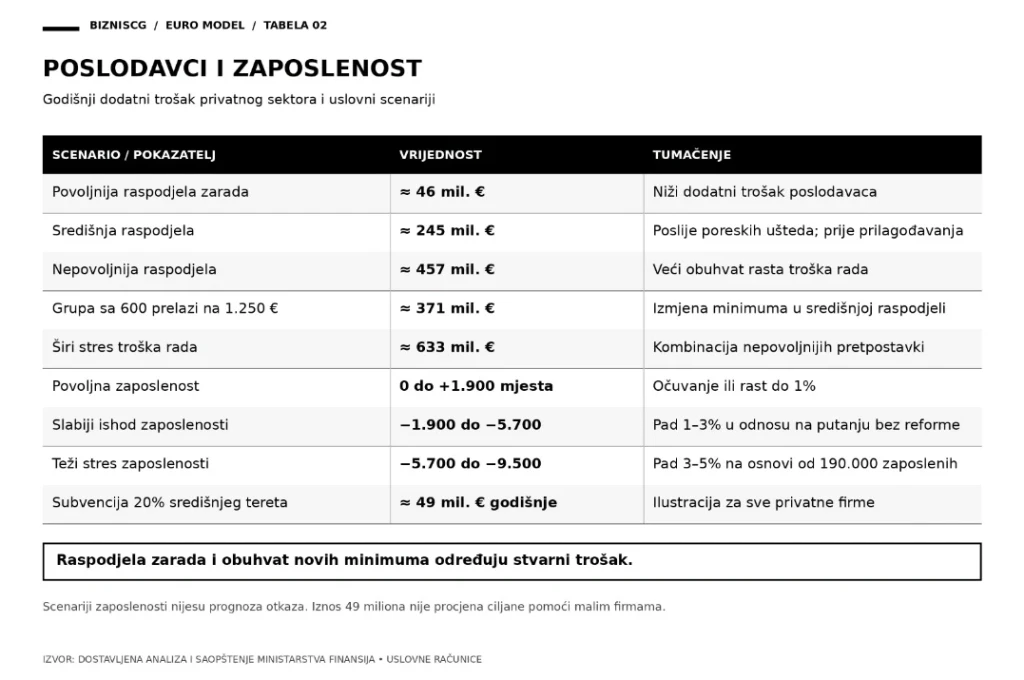
Za privatne poslodavce, središnja procjena dodatnog godišnjeg troška iznosi približno 245 miliona eura, poslije poreskih ušteda u dijelu viših zarada, a prije promjena zaposlenosti i produktivnosti. Povoljnija raspodjela plata daje oko 46 miliona, a nepovoljnija približno 457 miliona eura. Ako u središnjoj raspodjeli grupa sa 600 eura pređe na 1.250 umjesto na 1.000 eura, trošak raste na oko 371 milion, dok širi stres dostiže približno 633 miliona eura. Raspon potvrđuje da su stvarna raspodjela zarada i obuhvat minimuma presudni za konačan račun.
Na radnoj osnovi od 190.000 privatnih zaposlenih, povoljna simulacija razmatra očuvanje zaposlenosti ili rast do jedan odsto, odnosno do 1.900 dodatnih mjesta u odnosu na putanju bez reforme. Kada trošak nadmaši rast prodaje, testira se smanjenje od jedan do tri odsto, odnosno 1.900–5.700 mjesta, a u težem kombinovanom stresu 5.700–9.500 mjesta. To su uslovni scenariji koji mogu obuhvatiti manje novih zapošljavanja, a ne samo otkaze.
Ciljana prelazna pomoć zahtijeva zasebno budžetsko pokriće. Kao ilustracija šireg obuhvata, subvencionisanje petine središnjeg tereta svih privatnih firmi iznosilo bi oko 49 miliona eura godišnje. Taj iznos nije procjena troška ciljane podrške samo mikro i malim preduzećima ili medijima.
Za kupovnu moć važna je dvogodišnja putanja cijena. Kontrolisana simulacija razmatra prosječnu inflaciju od pet do šest odsto u 2027, uz usporavanje na tri do 4,5 odsto u 2028. Pri ilustrativnih 5,5 odsto prve i četiri odsto druge godine, kumulativno poskupljenje iznosi približno 9,7 odsto. Ako povećana plata potom ostane ista, prelazak sa 600 na 1.000 eura zadržava realni dobitak od oko 51,9 odsto, a prelazak sa 1.600 na 1.870 eura oko 6,5 odsto. Nepromijenjen prihod u istom primjeru gubi približno 8,9 odsto kupovne moći.
U 2028. kontrolisani scenario, uz godišnji paket dodatnih prihoda i ušteda od 500 miliona eura, daje deficit od približno 444,9 miliona, odnosno 4,59 odsto BDP-a. Središnja varijanta sa slabijim pokrićem od 230 miliona zadržava manjak na približno 730,3 miliona eura, odnosno 7,64 odsto BDP-a. Za spuštanje deficita na pet odsto u toj varijanti potrebno je ukupno oko 482,4 miliona pokrića, odnosno još 252,4 miliona. U nepovoljnim simulacijama deficit raste na približno 929,2 miliona, odnosno 9,96 odsto BDP-a, a u kombinovanom stresu na oko 1,12 milijardi eura, odnosno 12,2 odsto.
Nova informacija Ministarstva finansija poboljšava sigurnost finansiranja narednih godina. Obezbijeđeno je 400 miliona eura putem međunarodnog sindiciranog kreditnog aranžmana, radi formiranja fiskalne rezerve za 2027. i 2028. godinu. Prema dostavljenom saopštenju, sredstva služe smanjenju rizika refinansiranja i nijesu namijenjena novim mjerama tekuće politike niti povećanju tekuće budžetske potrošnje.
Ministarstvo ukupne potrebe finansiranja države za te dvije godine procjenjuje na oko 2,1 milijardu eura, od čega se približno 1,5 milijardi odnosi na dospijevajući dug, a preostalih oko 600 miliona na kapitalne i razvojne projekte. Posebno zahtjevna ostaje 2027, sa otplatama od gotovo 1,2 milijarde eura.
Obezbijeđenih 400 miliona aritmetički odgovara približno 19 odsto navedene dvogodišnje potrebe. Preostalih oko 1,7 milijardi predstavlja dio koji ovaj aranžman sam ne pokriva, dok stvarna potreba za dodatnim pribavljanjem sredstava zavisi od drugih izvora i raspoloživih depozita.
Zvaničnu procjenu od 2,1 milijardu treba uskladiti sa scenarijima analize prema istom obuhvatu rashoda, deficita, otplata i depozita. Potrebno je provjeriti i da li ona uključuje Euro model, prije njenog korišćenja kao ukupnog računa finansiranja reforme.
Kredit od 400 miliona ne smanjuje deficit niti zamjenjuje trajno pokriće. Zato približno 425 miliona eura potrebnih za 2027. i paket od 500 miliona u kontrolisanom scenariju za 2028. ostaju polazne vrijednosti analize, prije eventualnog ažuriranja kamata i drugih pretpostavki. Zaduživanje poboljšava raspoloživost novca za izmirivanje obaveza, ali ne povećava redovne budžetske prihode.
Za 2027. analiza koristi otplate od 1,12–1,17 milijardi eura, zbog čega središnja bruto potreba za finansiranjem iznosi približno 1,80–1,85 milijardi, prije korišćenja depozita. Ako bi svih 400 miliona nove rezerve bilo upotrijebljeno u toj godini, preostala potreba za pribavljanjem sredstava na istoj osnovi iznosila bi približno 1,40–1,45 milijardi eura. To je ilustracija, jer je rezerva namijenjena objema godinama.
Raniju pretpostavku o korišćenju do 450 miliona eura stvarno raspoložive rezerve potrebno je uskladiti sa novim aranžmanom. Iznosi od 450 i 400 miliona ne smiju se automatski sabirati dok se ne provjeri da li se preklapaju u projektovanom stanju depozita i koliko je ukupno sredstava raspoloživo za svaku godinu.
Za 2028. polazno dospijeće u analizi iznosi 338,3 miliona eura, pa bruto potreba u kontrolisanom scenariju iznosi oko 783,2 miliona, a u središnjem približno 1,07 milijardi eura. Vrijednosti treba uskladiti sa ažuriranim otplatnim kalendarom, uključujući eventualne otplate novog kredita. Rezerva upotrijebljena u 2027. ne može se ponovo računati kao raspoloživa u 2028.
Novi aranžman ima ročnost od sedam godina, uz kamatu od šestomjesečnog EURIBOR-a uvećanog za 2,5 procentnih poena i polugodišnju dinamiku otplate. Na punih 400 miliona neotplaćene glavnice, sama marža odgovara iznosu od 10 miliona eura godišnje, uz dodatak EURIBOR-a i eventualnih naknada.
Pri ilustrativnom EURIBOR-u od dva odsto ukupna stopa bila bi 4,5 odsto, a godišnja kamata oko 18 miliona eura, prije smanjivanja glavnice. Promjena EURIBOR-a za jedan procentni poen mijenjala bi godišnji trošak za oko četiri miliona eura na toj glavnici. Konačna korekcija fiskalnog računa zavisi od amortizacionog plana, postojećih projekcija kamata, eventualnog zamjenjivanja ranije planiranog zaduživanja i prihoda od držanja depozita.
Povlačenjem kredita povećavaju se bruto dug i novčana sredstva države. Kasnijim korišćenjem rezerve za otplatu starog duga smanjuju se depoziti i izmiruju postojeće obaveze. Zato je potrebno ažurirati i projekciju javnog duga, uz provjeru da li novi aranžman već ulazi u početne pretpostavke.
Izvorna ilustrativna računica, uz deficit u 2027. ograničen na pet odsto BDP-a, davala je odnos duga i BDP-a na kraju 2028. od približno 69,1 odsto u kontrolisanoj, 73 odsto u središnjoj, 76,9 odsto u nepovoljnoj i 80,5 odsto u kombinovanoj stres varijanti. Ti procenti ostaju rezultati ranijih pretpostavki, a njihovo ažuriranje zahtijeva usklađen račun početnog duga, depozita, novog kredita i otplata, bez dvostrukog računanja.
Ni deficit od pet odsto nije bezuslovna garancija stabilnosti. Pri dugu od približno 70 odsto BDP-a i nominalnom rastu od osam odsto, prag stabilizacije odnosa duga i BDP-a iznosi oko 5,2 odsto. Ako rast uspori na pet odsto, prag pada na približno 3,3 odsto BDP-a. Zato reforma zahtijeva dalju konsolidaciju nakon početne godine.
Završni kombinovani test pokazuje značaj pripremljene rezerve: slabija naplata PDV-a za 75 miliona, dodatnih po 50 miliona za penzije i javne plate i 18 miliona većih kamata povećavaju manjak za ukupno 193 miliona eura. Na osnovi za 2027, takav udar podiže ciljani deficit sa pet na približno 7,15 odsto BDP-a, odnosno na oko 641,7 miliona eura. Kamate novog aranžmana treba uskladiti sa pretpostavkama testa prije bilo kakvog dodatnog sabiranja.
Zaključak analize je da Euro model može donijeti trajno veći standard, uz zatvaranje fiskalnog jaza, očuvanje radnih mjesta i usporavanje inflacije. Unaprijed obezbijeđenih 400 miliona eura jača rezervu i smanjuje rizik finansiranja obaveza u 2027. i 2028. godini. Održivost reforme i dalje zahtijeva približno 425 miliona eura trajnog pokrića za 2027. u izvornoj središnjoj računici, odnosno paket od 500 miliona u kontrolisanom scenariju za 2028, uz ažuriranje kamata, depozita i javnog duga. Uspjeh će potvrditi veća realna kupovna moć, firme koje veće zarade finansiraju iz redovnog poslovanja i država koja uredno izmiruje obaveze uz smanjivanje budžetskog manjka.
Izvor: dostavljena dopunjena Analiza održivosti Euro modela, naročito poglavlja 15–19 i pripadajuće tabele, i dostavljeno saopštenje Ministarstva finansija o kreditnom aranžmanu od 400 miliona eura. Scenariji reforme predstavljaju uslovne računice autora analize, a ne potvrđene prihode, konačne troškove ili zvanične prognoze. Dvogodišnji primjeri kupovne moći izračunati su na osnovu inflacionog primjera iz dokumenta. Primjeri raspodjele rezerve i troška kamate služe objašnjenju mogućih efekata; konačno ažuriranje zahtijeva podatke o povlačenju kredita, amortizacionom planu, raspoloživim depozitima i njihovom uključivanju u postojeće projekcije.
Prethodni tekstovi
Komentari čitalaca 0
Podijelite mišljenje i ocijenite komentare drugih čitalaca.