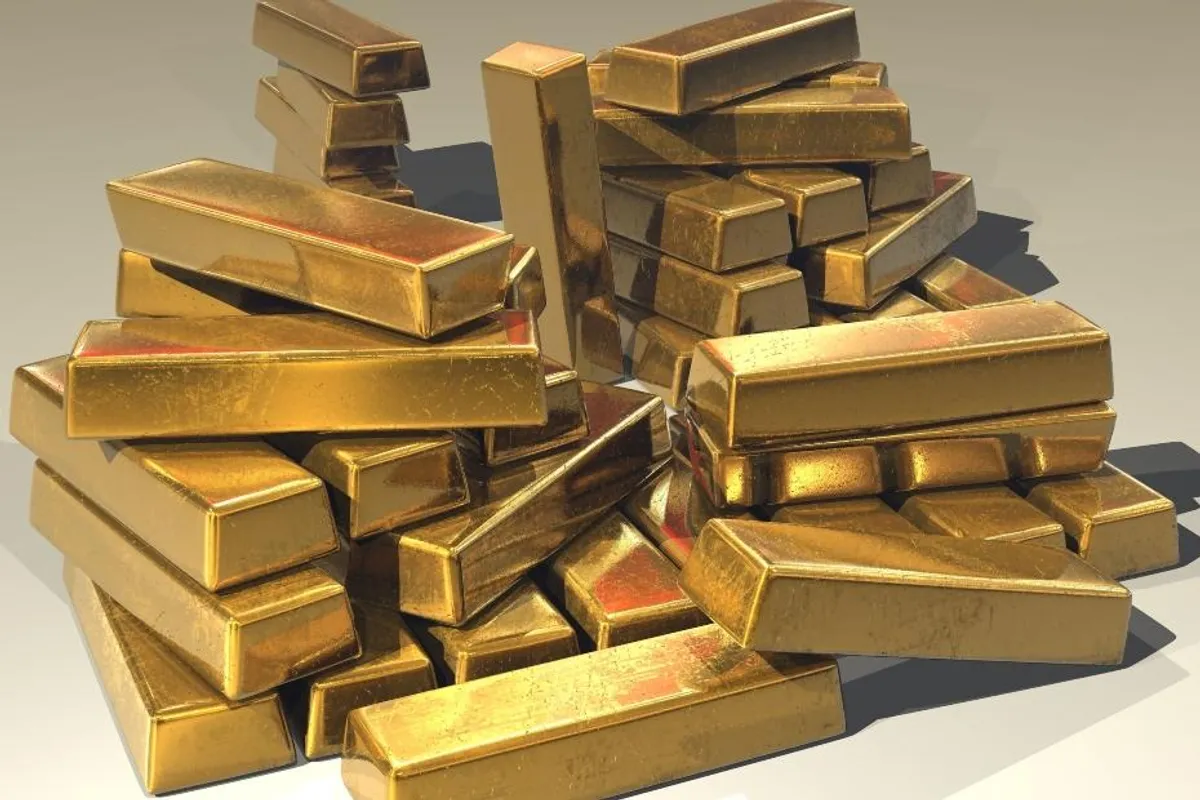
Cijena plemenitog metala približila se granici od 3000 dolara za uncu.
Baš kao i u slučaju većine ostalih roba, i cijenu zlata relativno je lako svesti na jednostavnu funkciju odnosa ponude i potražnje. Potražnja, sukladno osnovnim ekonomskim principima, potiče rast i pad cijene te u očima tržišnih aktera figurira kao ključna determinanta koja određuje izgled (smjer kretanja) cjenovne krivulje. Ključna je razlika, dakako, u konzumaciji koja oblikuje potražnju: ostale se robe i sirovine, od žitarica i kave do sirove nafte i bakra, na ovaj ili onaj način troše i konzumiraju, dok se zlato u najvećoj mjeri (na stranu minorna komponenta izrade nakita ili još manje bitna primjena u industriji) samo gomila i čami u mrawčnim sefovima diljem svijeta. Zlato je uistinu specifična kategorija imovine jer usto ne nudi nikakav opipljivi prinos (poput kamata ili dividende), zbog čega ga mnogi zaobilaze u širokom luku.
’Barbarska relikvija’
A onda opet, “barbarska relikvija”, kako ju je prije punog stoljeća nazvao John Maynard Keynes kritizirajući zlatni standard, ili “beskorisna kocka” (“koju možete maziti, ali vam sigurno neće uzvratiti”), kako zlato opisuje Warren Buffett, i ove se godine prometnula u pravu zvijezdu financijskih tržišta, uporno prkoseći konvencionalnoj logici. Unatoč žestokoj konkurenciji, jer Wall Street na krilima “veličanstvene sedmorke” i dalje niže nove rekorde, dok nominalno sigurnije obveznice također nude prilično visoke realne prinose. U nekim bi drugim okolnostima pozitivna izvedba američkih dionica (koje su se dramatično odlijepile od ostatka svijeta), pa onda još i u uvjetima relativno visokih kamatnih stopa, drastično narušila atraktivnost zlata u očima investitora, sklonijima konvencionalnim financijskim instrumentima.
No svijet je danas, čini se, bitno drukčije mjesto. Gledajući stvari kroz prizmu povijesnih zbivanja, zlato obično blista u ekstremnim okolnostima straha i velike neizvjesnosti, dok čovječanstvo stenje pred naletom nekog od četiri jahača apokalipse. Taj smo scenarij, uostalom, vidjeli i u jeku pandemije koronavirusa, obilježene vrlo uočljivom averzijom ulagača spram rizika: u prvih sedam mjeseci 2020. godine, paralelno s dubokom korekcijom na tržištima kapitala i strelovitim padom kamatnih stopa, cijena zlata porasla je za 30 posto pa potom podlegla dugotrajnoj korekciji. Korijene aktualnog trenda ipak treba tražiti negdje drugdje i nešto kasnije, u prvom redu vjerojatno kao izravnu posljedicu ruske agresije na Ukrajinu i snažnog odgovora u vidu sankcija nametnutih Rusiji od strane Washingtona i Bruxellesa. Jedan od prvih poteza zapadnih saveznika bio je, naime, sveobuhvatno zamrzavanje ruske imovine čime su dolar i euro pretvoreni u vrlo potentno oružje represije, isprovociravši tektonske poremećaje na globalnoj razini. Upravo se takvim razvojem događaja zlato pretvorilo u kredibilnu alternativu konvencionalnim financijskim instrumentima koji inače slove kao sigurno utočište, poput američkih ili europskih državnih obveznica. O tome jasno svjedoči i statistika, opisujuću ogromne razmjere gomilanja zlatnih poluga u režiji središnjih banaka. Trend je nastavljen sve do današnjih dana (najveći kupci zlata tijekom prošle godine bili su Poljska, Turska, Indija, Azerbajdžan i Kina, ugrabivši stotine tona zlata), a u međuvremenu je dobio i na masovnosti, što aktualan rast pretvara u kompleksnu slagalicu u kojoj, uz središnje banke zemalja u razvoju, vrlo bitnu ulogu igraju i – mali ulagači.
Izvor: Poslovni.hr
Komentari čitalaca 0
Podijelite mišljenje i ocijenite komentare drugih čitalaca.